Especialista em planejamento financeiro analisa perfil dos brasileiros e aponta caminhos para seguridade futura.
A pesquisa Raio X do Investidor Brasileiro, apresentada neste ano pela ANBIMA – Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (https://www.anbima.com.br/pt_br/especial/raio-x-do-investidor-2019.htm), mostra que, mesmo com a intensa discussão sobre a reforma previdenciária, ao serem questionados de onde virá o dinheiro na aposentadoria, mais da metade da população brasileira (56%) acredita que será sustentada apenas pelo Governo. Outros 21% responderam que virá do próprio salário, 10% de aplicações financeiras, 8% de previdência privada, 4% de aluguéis de imóveis que possui, 1% da ajuda da família e filhos, enquanto 8% não sabem.
Atualmente, 90% dos brasileiros aposentados são sustentados pelo INSS, o que engloba pessoas de todas as classes sociais, renda e regiões do Brasil.
Para a planejadora financeira, Karoline Cinti, é interessante observar que, mesmo com a relevância do tema, em geral, o brasileiro não conhece as regras da previdência social e nem se prepara para a fase da aposentadoria. “Para a geração que já está aposentada ou próxima disso, o INSS era a opção padrão, sendo quase automático o cadastro e o recolhimento à previdência pública. Hoje, mesmo se falando mais de outras alternativas, como previdências privadas e investimentos próprios, muitos profissionais (com exceção dos CLTs, cuja contribuição é descontada direto no salário) acabam questionando a eficiência do INSS, optando por não contribuir, mas também não poupam”, analisa.
Qual a importância do INSS dentro do planejamento financeiro?
O INSS é uma seguradora social. Segundo Cinti, significa dizer que sua finalidade é garantir a proteção dos seus segurados em eventos de perda de capacidade de trabalho (temporária ou permanente), não só no caso da velhice, mas também em acidentes, doenças, maternidade e dependência econômica. Assim, ela tem duplo papel, o de previdência, ao final da fase produtiva, e o de seguradora, durante a fase de construção de renda e patrimônio, isto é, ela nos protege como um seguro na juventude e depois nos assegura uma renda na velhice. “Dentro do planejamento financeiro, a Previdência Social conversa com os temas Aposentadoria, proteção dos grandes Riscos e Sucessão. Na eventual ausência do provedor da família, seus dependentes recebem pensão por morte. Num evento de invalidez, a própria pessoa recebe um auxílio”, destaca.
Vale a pena contribuir com a previdência social ainda diante das mudanças?
Para a planejadora, quando colocamos os números no papel, a previdência pública ainda é a opção mais barata no Brasil, o que não significa que só ela seja suficiente. “Se pensarmos que a maioria dos benefícios do INSS são em forma de renda e por um prazo indeterminado, a aposentadoria é vitalícia, para contratar a mesma cobertura em uma previdência privada ou seguro de vida, o custo seria muito maior. A alíquota de contribuição para a maioria dos trabalhadores e donos de empresas que recebem pró-labore varia de 8% a 11%, para autônomos e facultativos, 20%. Assim, um profissional cuja renda é R$ 2.000 e paga R$ 220 ao INSS, com esse mesmo valor, conseguiria juntar um montante equivalente a R$ 199 mil, por um prazo de 40 anos, considerando uma taxa de juros real (descontada inflação) de 3%. Isso geraria uma renda de R$ 2.000 por um prazo de 10 anos, ou seja, após esse período o dinheiro acaba. Podemos planejar várias coisas, menos o dia em que vamos morrer e, com o aumento constante da expectativa de vida, não dá pra arriscar”, afirma Cinti.
Por onde começar a se planejar?
Nessa mesma pesquisa do Raio X do Investidor, 47% dos futuros aposentados acreditam que suas despesas aumentarão, 36% acham que se manterá e 17% que diminuirá. Em contrapartida, 60% dos já aposentados alegaram que seus gastos aumentaram, 29% se manteve e 10% diminuiu. “Isso mostra que para a maior parte dos aposentados, os custos de vida sobem, embora a maioria não acredite nisso”, diz a planejadora financeira.
Quando falamos de planejamento da aposentadoria, algumas variáveis são comuns, independente se a previdência é pública ou privada: a idade com a qual pretendemos aposentar, o prazo que temos para contribuir, a estimativa de despesa (ou renda) futura e o tempo de usufruto. A diferença entre elas é que, no caso da previdência social, quem determina as condições é o Governo.
“A partir daí, precisamos refletir quais alternativas teremos como fonte de renda no futuro. No caso do INSS, vale entender como os números funcionam e conhecer o que muda em cada situação. “Podemos começar pela consulta ao site meu.inss.gov.br ou fazer uma visita a um posto de atendimento, a fim de verificar o histórico de contribuição e simular a renda na aposentadoria. O próximo passo é descobrir quanto precisamos poupar, seja para complementação da renda, seja para cobrir imprevistos, e começar a formação da reserva financeira”, afirma Cinti.
Como as mudanças em andamento impactam no valor da aposentadoria?
A maior mudança diz respeito a forma de se calcular o benefício. Hoje são consideradas 80% das maiores contribuições, agora a base passa a ser 100% do histórico. “Para quem teve em grande parte da vida produtiva o mesmo salário de contribuição, essa alteração não afeta tanto. Porém, sabemos ser mais comum no início da vida produtiva uma renda mais baixa e aumentar de acordo com o crescimento na carreira, e que ainda pode ocorrer momentos de crise e recolocação profissional. Se esses períodos de receita menores equivalerem a um terço do tempo total, por exemplo, o valor final da aposentadoria poderá impactar em cerca de 20% a menos”, explica a planejadora financeira.
Sobre o resultado dessa média, quem atingir o tempo mínimo de contribuição (que continua em 15 anos para as mulheres e pode mudar para 20 anos no caso dos homens) terá direito a 60% do valor do benefício integral. Na regra atual, o percentual é de 70% mais 1% por ano de contribuição total, resultando em um benefício mínimo de 85%. Na nova, serão acrescentados 2% para cada ano a mais de contribuição acima do mínimo.
“Assim, uma mulher, cuja contribuição foi sobre uma renda de R$ 2.000 por 20 anos (5 anos a mais que o tempo mínimo), irá se aposentar com um valor referente a 70% dessa renda (equivalente a 60% + 10%), isto é, 1.400 reais. Se o tempo for de 30 anos, o valor aumenta para 90%, ou R$ 1.800. Antes, a aposentadoria seria de 90% no primeiro caso, e integral no segundo. No caso dos homens, um prazo de contribuição por 20 anos resultará em um benefício de 60% sobre a média dos R$ 2.000 (R$ 1.200), por 30 anos de 80% (R$ 1.600), e por 40 anos de 100% (R$ 2.000). Somado isso ao histórico das contribuições, poderá haver a necessidade de complementação de renda ainda maior dependendo do contexto”, pontua a especialista.
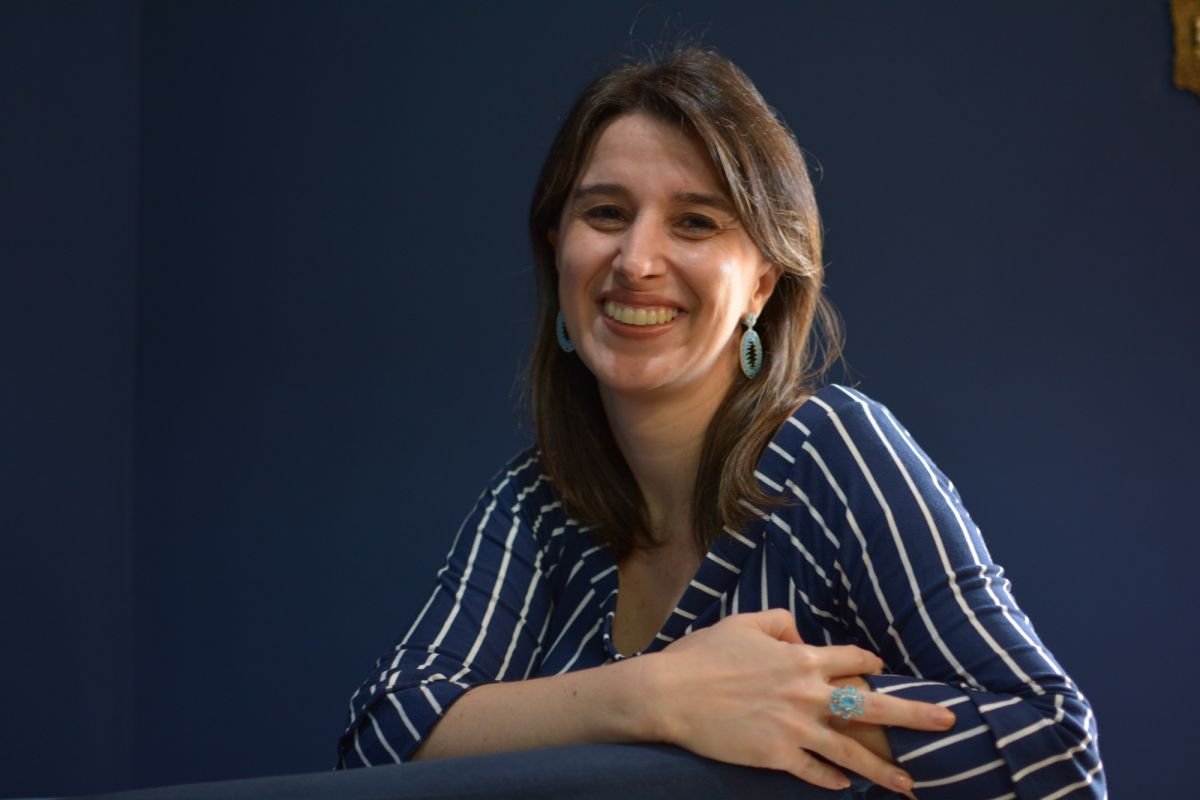
Sobre Karoline Roma Cinti
Especialista em Planejamento Financeiro, com certificação CFP®, e Estratégia de Negócios, é Co-Fundadora da consultoria Mentory, empresa com 9 anos de mercado e pioneirismo em Finanças Pessoais e Inovação no Triângulo Mineiro. É membro da Planejar (Associação Brasileira de Planejadores Financeiros), colaboradora em artigos para portais de notícias ligados a economia e planejamento financeiro pessoal. Possui MBA em Gestão Financeira, Controladoria e Auditoria pela FGV (Fundação Getúlio Vargas) e é administradora pela UFU (Universidade Federal de Uberlândia).